Lainojen kilpailutus antaa mahdollisuuden halvempaan lainaan, kun useat lainanmyöntäjät vastaanottavat lainahakemuksen.
Lainan kilpailuttaminen ei sido ottamaan lainaa, eikä pelkkä hakemuksen täyttäminen tai pankkien kilpailuttaminen aiheuta kustannuksia.
Pankkien kilpailutuksen suorittaa lainanvälittäjä (automatisoitu prosessi).
Lainojen-kilpailutus.comista löydät kymmeniä luotettavia vaihtoehtoja lainan kilpailutukseen sekä voit lukea lainan kilpailutus kokemuksia 2026.
Valitse paras lainan kilpailutus
-
Kilpailuta lainat jopa 70 000€ asti Lainaesimerkki: 10 000 euroa, 10 vuotta, 120 maksuerää, todellinen vuosikorko 7,21%, nimelliskorko 6%, kulut 3 923 € ja yhteensä 13 923 €.Kilpailuta 23 pankkia Lainaa 70 000 euroon asti Suomen suosituimpia lainapalveluita Korko alk. 4,19%RahalaitosTäytä hakemus
-
Uusi suomalainen kilpailutuspalvelu Lainaesimerkki: 10 000 euroa, 10 vuotta, 120 maksuerää, todellinen vuosikorko 7,21%, nimelliskorko 6%, kulut 3 923 € ja yhteensä 13 923 €.Uusi suomalainen lainanvälittäjä Korko alk. 4% Lainaa 1 000-70 000€ Kilpailuttaa 10 luotonmyöntäjääElektiTäytä hakemus
-
Kilpailuta kulutus- ja yrityslainat Lainaesimerkki: 10 000 euroa, 10 vuotta, 120 maksuerää, todellinen vuosikorko 7,21%, nimelliskorko 6%, kulut 3 923 € ja yhteensä 13 923 €.Suomen kattavin vertailupalvelu Kulutusluotot sekä yrityslainat Kilpailuta laina 70 000€ asti Korko alk. 4%SortterTäytä hakemus
-
Lainaa enintään 10% korolla Lainaesimerkki: 10 000 euroa, 10 vuotta, 120 maksuerää, todellinen vuosikorko 7,21%, nimelliskorko 6%, kulut 3 923 € ja yhteensä 13 923 €.Lainan korko enintään 10% Yli 20 pankin kilpailutus Hyvä valinta pariskunnille Lainaa joustavasti 70 000€ astiKattokorko.fiTäytä hakemus
-
Lainan kilpailutus 500€ ylöspäin Lainaesimerkki: 10 000 euroa, 10 vuotta, 120 maksuerää, todellinen vuosikorko 7,21%, nimelliskorko 6%, kulut 3 923 € ja yhteensä 13 923 €.Turvallinen lainanvälittäjä Yhteistyössä 23 pankin kanssa Yli 300 000 suomalaista asiakasta Kilpailutus 500-70 000€OmalainaTäytä hakemus
-
Lainojen kilpailutus 500-70 000€ Lainaesimerkki: 10 000 euroa, 10 vuotta, 120 maksuerää, todellinen vuosikorko 7,21%, nimelliskorko 6%, kulut 3 923 € ja yhteensä 13 923 €.Kilpailuttaa lainat ja vakuutukset Alk. 4,19% korko Joustava laina 500-70 000€ Kilpailutus vuodesta 1999 lähtienZmartaTäytä hakemus
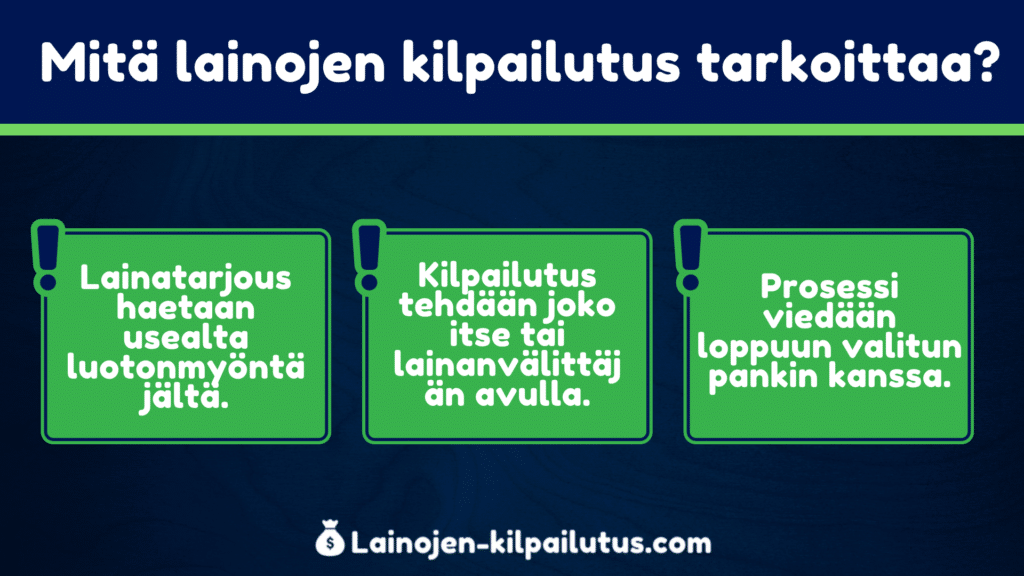
Mitä lainojen kilpailutus tarkoittaa?
Lainojen kilpailutus tarkoittaa nimensä mukaisesti sitä, että lainanhakija kilpailuttaa useita vakuudettomia lainoja ja lainatarjouksia.
Kilpailutuksen voi tehdä itsenäisesti tai lainanvälittäjän avulla.
Lainanvälittäjä välittää hakemuksen automaattisesti 20–30 luotonmyöntäjälle eli lainojen kilpailutus ei vaadi hakijalta ylimääräistä työtä.
Itse tehtynä hakemus pitää täyttää manuaalisesti useisiin pankkeihin.
Lainojen kilpailutus tehdään puhtaasti rahan takia; useiden tarjousten kautta korkoja voi vertailla keskenään → henkilökohtaisesti halvin laina.
Lainojen kilpailutus tiivistetysti:
- Lainatarjous haetaan usealta luotonmyöntäjältä.
- Kilpailutus tehdään joko itse tai lainanvälittäjän (esim. Sortter) avulla.
- Lainojen kilpailutus mahdollistaa lainatarjousten vertailun ilmaiseksi.
- Prosessi viedään loppuun valitun luotonmyöntäjän kanssa.
Miten paras lainojen kilpailutus määritellään?
Haluaisitko saada yhdellä hakemuksella useita tarjouksia? Yksi tarjous 7% korolla ja kaksi 12% korolla?
Tätä on paras lainojen kilpailutus – useita lainatarjouksia, joista lainanhakija valitsee oman vertailun kautta parhaan lainan.
Paras lainojen kilpailutus on aina ilmainen työkalu, hakemuksen täyttäminen ei sido ottamaan lainaa ja tarjouksia voi vertailla omatoimisesti.
Kun hyväksyt tarjouksen, sitoudut lainan korkoihin ja muihin kuluihin.
Lainojen kilpailutus ei itsessään lisää kustannuksia, eikä Lainojen-kilpailutus.comin vertailun hyödyntäminen maksa mitään.
Paras lainan kilpailutus: Rahalaitos🥇
Kilpailuta laina hyödyntäen lainanvälittäjää
Lähes jokainen lainaa hakenut suomalainen tietää, mikä on lainanvälittäjä – mutta otetaan silti nopea kertaus aiheesta.
Lainanvälittäjä lähettää lainahakemuksen 20–30 pankkiin ja kokoaa lainatarjoukset yhteen portaaliin.
Kilpailuta laina lainanvälittäjän avulla, jotta et joudu tekemään aikaa vievää kilpailutusta sekä hakemusruljanssia itse.
Luotettavia lainanvälittäjiä ovat esimerkiksi:
- Sortter
- Rahalaitos
- Omalaina
- Zmarta
- Etua
- Kattokorko
- Digitalfinans
Lisäksi yrityslainan kilpailutusta tuetaan mm. Kreditan ja CrediNordin hakemuksella.
Lainanvälittäjältä edellytetään Finanssivalvonnan lupaa toimia kuluttajaluottojen välittäjänä, mikä lisää markkinoinnin läpinäkyvyyttä.
Esimerkiksi lainanvälittäjä ei voi luvata, että kilpailutus olisi varma tae halvasta lainasta, koska sitä ei voi etukäteen tietää.
Lainojen kilpailutus: prosessi vaihe vaiheelta
| Työkalut: | Verkkopankkitunnukset, mobiilipankki tai Mobiilivarmenne, jolla hoidetaan vahva sähköinen tunnistautuminen. |
| Tarvittava aika: | Noin 10–15 minuuttia. |
| Esivalmistelut: | Jos yhdistät lainoja, tarkista tarkat summat ennen lainojen kilpailutusta. |
| Muut vaatimukset: | Lainojen kilpailuttaminen edellyttää vähintään 18 vuoden ikää ja yleensä puhtaita luottotietoja. |
Itse kilpailutusprosessi automatisoidaan lainanvälittäjän kautta.
Jos haluat kilpailuttaa vain tietyt pankit itse, kannattaa varata enemmän aikaa, koska silloin kilpailutus on manuaalista (monta lainahakemusta).
Näin kilpailutat lainat vuonna 2026:
- Täytä lainahakemus välittäjän, kuten Rahalaitoksen kautta.
- Saat ensimmäiset lainapäätökset 15 minuutissa.
- Kun odotat noin 24 tuntia, kaikki pankit ovat käsitelleet hakemuksen.
- Mahdolliset tarjoukset listataan yhteen paikkaan.
- Vertaile lainoja, korkoja ja ehtoja.
- Hyväksy halvin laina → lainan kilpailutus on tehty onnistuneesti.
Kun hyväksyt lainatarjouksen vaikkapa pankilta A, prosessi suoritetaan loppuun kyseisen pankin ohjeita noudattaen, pankin omassa järjestelmässä.
Osa pankeista haluaa liitteet, osa puolestaan tarkistaa tiedot Kreditz-palvelulla.
Nopeimmillaan lainan kilpailutus on ohitse 2–3 tunnissa; olet saanut useamman tarjouksen, vertaillut korot, hyväksynyt halvimman lainan.
Lainan kilpailutus eri tilanteissa
Suomalaiset suosivat lainan kilpailutusta uusien lainojen kohdalla, mutta kilpailutus on järkevää muissakin tilanteissa.
Esimerkiksi vanhan lainan kilpailutus voi alentaa korkokuluja huomattavasti.
Näissä tilanteissa lainojen kilpailuttaminen on erityisen kannattavaa:
- Yhden lainan kilpailutus → sinulla on vanha laina, mutta haluat saada pienemmän koron.
- Uuden lainan kilpailutus → kilpailutat uuden haettavan lainan.
- Yhdistelylainan kilpailutus → yhdistät useita vanhoja lainoja ja osamaksuja, kilpailutat lainojen yhdistämisen tarjouksen.
Yhden lainan kilpailutus (vanha laina)
Onko sinulla ennestään isompi laina, kuten 15 000 euron kulutusluotto?
Yhden lainan kilpailutus tarkoittaa, että haet uutta lainaa tuolla samalla summalla, ilmoittaen, että haluat kilpailuttaa nykyisen lainan.
Jos vanha laina on 13% korolla ja uusi laina 8% korolla, on kilpailutus onnistunut.
Mikäli vanhan lainan korko on edullisempi, ei uutta lainatarjousta kannata hyväksyä.
Huomioi todellinen vuosikorko ja lainan kokonaiskustannus.
Tarkista myös, että vertailtavien lainojen summat ja maksuajat ovat samat, koska muuten kilpailutus ei ole tarkka.
Uuden lainan kilpailutus
Uuden lainan kilpailutus tarkoittaa juurikin sitä, miltä se vaikuttaa; haet uutta käyttölainaa kilpailuttamalla tarjoukset.
Voit saada vaikkapa seitsemän tarjousta, yksi alle 10% korolla ja kuusi 10–15% korolla.
Hyväksy halvin tarjous ja uusi laina maksetaan pankin käytäntöjen mukaisesti.
Lainojen yhdistäminen ja yhdistelylainan kilpailutus
Oletko aikeissa kohentaa taloudellista tilannettasi yhdistelemällä vanhoja velkoja?
Yhdistelylainan kilpailutus onnistuu siinä missä uuden lainan kilpailuttaminen, mutta nyt pitää vertailla lainatarjousta useiden vanhojen luottojen tietoihin.
Emme suosittele lainojen yhdistämistä, jos se ei tuo rahallista säästöä.
Suurimmassa osassa tilanteista yhdistelylaina alentaa korkokuluja ja muita kustannuksia.
Kuka voi kilpailuttaa lainat?
Periaatteessa kuka tahansa aikuinen voi yrittää lainojen kilpailuttamista, koska hakemus ei aiheuta itsessään kustannuksia.
Lainojen kilpailuttamisen yleiset kriteerit ovat:
| Täysi-ikäisyys | Osa lainanvälittäjistä asettaa 20 vuoden alaikärajan, osa hyväksyy hakemukset 18- ja 19–vuotiailta. |
| Säännölliset tulot | Hakijalla tulee olla edes jotain säännöllisiä tuloja, kuten palkka- tai eläketuloja. |
| Osoite Suomessa | Jokainen pankki vaatii Suomen kansalaisuuden tai vakituisen osoitteen Suomessa. |
| Puhtaat luottotiedot | Lainojen kilpailuttaminen ei yleensä onnistu, jos luottotiedoissa on merkintöjä. |
| Ei ylivelkaantumista | Yksikään suomalainen pankki tai rahoitusyhtiö ei saa myöntää uutta käyttölainaa ylivelkaantuneelle. |
Lainan kilpailuttaminen ei kuitenkaan poissulje pienituloisia; Omalainan kautta kilpailutus on mahdollista jo 600 €/kk bruttotuloilla.
Lisäksi lainojen kilpailuttaminen onnistuu ilman Suomen kansalaisuutta, kunhan hakija on asunut Suomessa 2–3 vuotta (vaadittu aika riippuu pankista).
Uutta käyttölainaa ei voida myöntää ylivelkaantuneelle hakijalle.
Mielestämme lainojen kilpailutus sopii kaikille suomalaisille, joilla on jo ennestään yksi tai useampi laina.
Lainojen kilpailutus rinnakkaishakijan kanssa
Onko sinulla puoliso ja talous on yhteinen? Tai voitko hakea lainaa vanhemman kanssa?
Lainojen kilpailutus rinnakkaishakijan kanssa kannattaa.
Rinnakkaishakija vaikuttaa korkoon lähes aina positiivisesti, koska pankin silmissä riskit pienenevät.
Molempien hakijoiden pitää täyttää luotonmyöntämisen minimikriteerit.
Eli myös rinnakkaishakijalla on oltava säännölliset tulot ja moitteeton maksuhistoria.
Rinnakkaishakija lisätään lainaan hakemuksen yhteydessä; täytä toisen hakijan perustiedot, molemmat vahvistavat hakemuksen pankkitunnuksilla.
Kuinka paljon lainan kilpailuttaminen voi tuoda säästöä?
Kokemustemme mukaan lainan kilpailuttaminen tuo säästöä useita satoja euroja vuodessa, eli tuhansia euroja koko laina-ajalla.
Tämän takia kannustamme kilpailuttamaan sekä uudet että vanhat lainat.
Katso tästä esimerkistä neljän lainan kokonaiskulut, kun korko vaihtelee; esimerkissä on 7 500 euron lainasumma 5 vuoden maksuajalla, 5 euroa/kk tilinhoitomaksu.
| Korko | Kokonaishinta | |
| Laina A | 5% | 8 792,06 € |
| Laina B | 8% | 9 424,38 € |
| Laina C | 10% | 9 861,17 € |
| Laina D | 15% | 11 005,47 € |
Esimerkissä halvimman ja kalleimman lainan ero on merkittävä, yli 2 000 euroa vain 5 vuoden maksuajalla. Prosentuaalisesti ero on vielä merkittävämpi.
Kuluttajaluoton saa maksaa etukäteen pois.
Kun maksat lainan etukäteen pois, maksat lopulta vähemmän korkoja ja kuluja.
Paras säästö siis saadaan, kun a) kilpailutat lainat ja b) pyrit maksamaan lainan niin nopeasti pois, kuin mahdollista.
Kilpailuta lainat ja vertaile tarjoukset
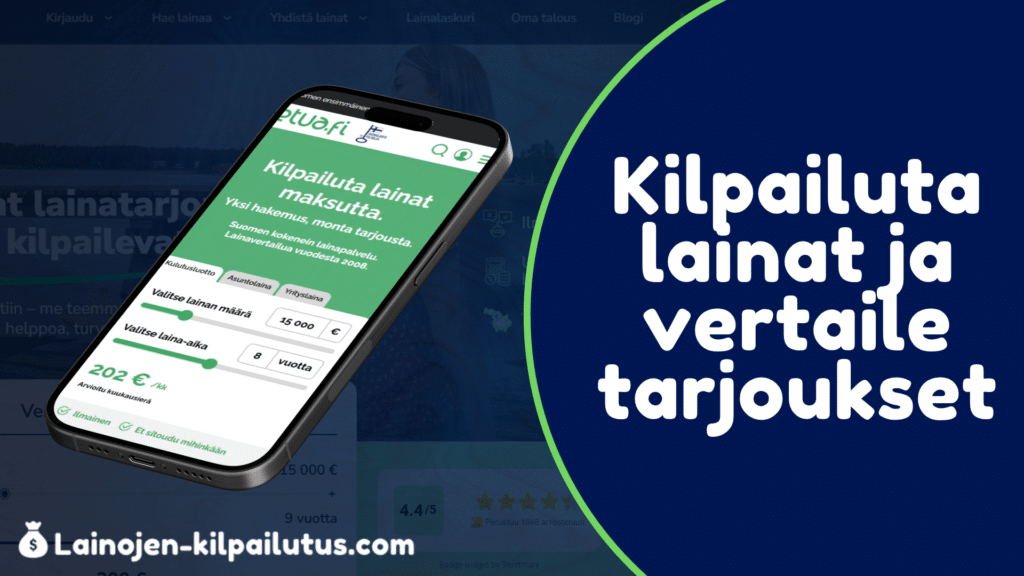
Kun olet päättänyt mistä haet lainaa, kilpailuta lainat ja vertaile lainatarjouksen riittävän ajan kanssa.
Mikäli et halua käyttää yhtään ylimääräistä aikaa, kerromme seuraavaksi ne asiat, jotka on vähintäänkin katsottava jokaisesta tarjouksesta.
Mutta muista, että sinulla on velvollisuus tutustua lainan ehtoihin ennen kuin allekirjoitat sopimuksen verkkopankkitunnuksilla.
Tarkastathan lainatarjouksesta vähintäänkin nämä asiat:
| Todellinen vuosikorko | Korko, joka sisältää viitekoron, korkomarginaalin ja lainan kaikki kustannukset. Vuosikorko ei ole sama asia kuin lainatarjouksen alussa mainittu marginaali. |
| Laina-aika | Voit hakea kilpailutuksen kautta lainaa jopa 15–20 vuoden maksuajalla. Ylipitkä maksuaika nostaa lainan kustannusta reippaasti. |
| Kuukausierä | Kuukausierä muuttuu laina-ajan mukaisesti, eli valitse sellainen maksuaika, jotta kuukausierä on sinulle sopiva (alk. 20–30 €/kk). |
| Lainan muut kustannukset | Tarkista, paljonko pankki perii lyhennysvapaasta tai muista lainaehtojen muutoksista. Lisäksi tilinhoitomaksu ja lainan avausmaksu on hyvä tiedostaa. |
Todellinen vuosikorko
Kun olet hoitanut lainan kilpailutuksen ja asiakasportaalissa komeilee useita tarjouksia, tarkista ensimmäisenä todelliset vuosikorot.
Pankin korkomarginaali on enemmänkin mainoskikka, todellinen vuosikorko kertoo ihan oikeasti lainan hinnan.
Halvin korkomarginaali ei suoraan tarkoita halvinta lainatarjousta.
Todellinen vuosikorko ilmoitetaan luottosopimuksessa; yleensä TVK-maininta on hieman piilossa, jossain viimeisten sivujen joukossa.
Laina-aika
Voit kilpailuttaa lainat haluamallasi laina-ajalla 1 vuodesta aina 20 vuoteen saakka.
Suurin osa luotonmyöntäjistä asettaa maksimirajaksi 15 vuotta.
Emme suosittele ottamaan pientä lainaa, kuten 5 000 euron kulutusluottoa, esimerkiksi 10 vuoden maksuajalla.
Laina-ajan turha venyttäminen tulee aina kalliiksi.
On kuitenkin hyvä olla joustovaraa, jotta jokainen lainanhakija pystyy pelaamaan laina-ajalla saadakseen sopivan kuukausierän.
Yleensä vakuudeton joustoluotto on paras vaihtoehto, jos maksuajan suhteen tarvitsee paljon liukumavaraa.
Kuukausierä
Nykyään lainaan voi saada joustavan kuukausierän, joka sopii lähes jokaisen suomalaisen kuukausittaiseen budjettiin.
Säädä kuukausierää laina-aikaa pidentämällä.
Muista kuitenkin, että liian pieni kuukausierä nostaa lainan kokonaishintaa; mitä pidempään luottoa maksaa, sitä enemmän korkoja kertyy.
Lainan muut kustannukset
Suomessa on kuluttajia suojaava laki, jonka mukaan kulutusluotosta saa periä vuodessa enintään 150 eurolla “muita kuluja”.
Muita kuluja ovat esimerkiksi kuukausittainen tilinhoitomaksu ja lainan avausmaksu.
Kokemustemme perusteella jokainen lainanmyöntäjä veloittaa tuon 150 euroa, tavalla tai toisella.
Huomioi kuitenkin lainaehtojen muutoskulut:
- Paljonko lyhennysvapaa maksaa?
- Paljonko laina-ajan pidentäminen maksaa?
- Paljonko luoton ennenaikainen poismaksu kustantaa?
Nämä kaikki mainitaan pankin hinnastossa tai vähintäänkin luottosopimuksessa.
Lainojen kilpailutus: 7 tärkeintä huomiota
Lainojen-kilpailutus.com-tiimi keräsi 10 tärkeää pointtia lainojen kilpailuttamisesta – jos muuta ei tartu mukaan tästä oppaasta, pyri muistamaan ainakin nämä:
| 1. Käytä lainanvälittäjää: | Kun haluat säästää omaa aikaasi, kilpailuta laina välittäjän avulla → vain yksi hakemus riittää tavoittamaan kymmenet pankit. |
| 2. Ole huolellinen: | Hakemuksen täyttämiseen ei saa olla liian kiire, sillä tahaton “pilkkuvirhe” johtaa usein turhaan hylkäyspäätökseen. |
| 3. Täytä hakemus rehellisesti: | Ilmoita hakemuksella tulot ja velat kuten ne ovat. Asioiden pimittäminen ei paranna lopulta lainan saamisen mahdollisuuksia. |
| 4. Tarkista TVK: | Katso jokaisesta tarjouksesta todellinen vuosikorko → se kertoo oikean hinnan. |
| 5. Hakemus ei sido mihinkään: | Lainojen kilpailutus on työkalu, eikä sinun ole pakko ottaa lainaa vaikka saisit kymmenen hyvää tarjousta. |
| 6. Kilpailutus ei maksa mitään: | Pelkkä lainahakemus välittäjän kautta ei maksa mitään. Jos hyväksyt tarjouksen, sitoudut lainan korkoon ja muihin kuluihin. |
| 7. Tiedosta tosiasiat: | Lainan kilpailutus kannattaa jättää välistä, jos sinulla on maksuhäiriömerkintöjä. Tutustu silloin muihin vaihtoehtoihin, kuten Takuusäätiön takaamaan lainaan. |
Lainojen kilpailutus ei onnistu – mitä voi tehdä?
Harmillisesti lainojen kilpailutus ei ole varma keino saada lainaa, vaikka se yleisesti onkin hyvä keino useiden tarjousten saamiseksi.
Jokainen pankki tekee oman luottokelpoisuusarvionsa.
Vuonna 2026 pankkien luottokelpoisuusarviot ovat kuitenkin melko samanlaisia, esimerkiksi luottotiedottoman on vaikea saada pientä 1 000–2 000 euron käyttölainaa.
Etkö onnistunut kilpailuttamaan lainoja onnistuneesti?
Tässä on mahdollisia ratkaisuja eri skenaarioissa:
| Sinulla on maksuhäiriömerkintä tai ulosotto: | » Pyri yhdistämään vanhat luotot joko kaupallisen pankin (Plus 1, Svea, Bluestep) avulla tai esimerkiksi Käräjäoikeuden velkajärjestelyn kautta. » Kun olet maksanut rästit pois, saat luottotiedot takaisin niinkin nopeasti kuin 30 päivässä. |
| Sinulla ei ole vakituista työsuhdetta: | » Ainoa vaihtoehto on hakea yhteislainaa esimerkiksi puolison kanssa. |
| Sinulla on pienet tulot: | » Hae pienempää lainaa tai yritä parantaa maksukykyä yhdistelemällä aikaisemmat lainat ja osamaksut. |
| Täytät kaikki minimikriteerit, mutta et saa lainatarjousta: | » Oikeastaan ainoa keino edesauttaa tarjouksen saamista on hakea lainaa useasta pankista – lainanvälittäjän kautta tämä onnistuu yhdellä hakemuksella. |
Eikö lainojen kilpailutus onnistu, vaikka noudatit meidän vinkkejä?
Suosittelemme kysymään neuvontaa Takuusäätiön Velkalinjasta, joka on maksuton ja avoinna ma–to klo 10–14 (puh. 0800 9 8009).
» Katso halutessasi Velkalinjan tarkemmat tiedot täältä.
Lainan kilpailutus kokemuksia 2026
Meillä Lainojen-kilpailutus.comissa uskotaan avoimeen kilpailuun; mitä enemmän tarjontaa on lainamarkkinoilla, sitä parempi asia se on kuluttajille.
Kilpailuttaminen on tehty niin helpoksi kuin mahdollista.
Tiimillämme on positiivisia lainan kilpailutus kokemuksia mm. prosessin helppoudesta ja automatisoinnista sekä läpinäkyvyydestä.
On suorastaan ihme, ettei Suomen laissa olla määrätty pakollista lainan kilpailutusta.
Negatiivisena puolena on prosessin viemä ylimääräinen aika – kilpailutuksen kautta ei ole tarjolla lainaa nopeasti eli niin sanottua “pikalainaa”.
Mainittakoon vielä, että suomalaiset lainanvälittäjät joutuvat hakemaan Finanssivalvonnalta toimiluvan, mikä korostaa turvallisuutta merkittävästi.
Suomalaisten kokemuksia lainojen kilpailuttamisesta
Lainojen kilpailuttaminen koetaan lähtökohtaisesti helpoksi ja tärkeäksi toimenpiteeksi.
Lainanvälittäjän kautta prosessi on pitkälti automatisoitu, lainatarjousten vertailu onnistuu omatoimisesti yhdessä asiakasportaalissa.
Esimerkiksi näin kommentoidaan Etuan lainan kilpailutuksesta:
“Laina järjestyi nopeasti. Tarjolla oli sopivasti vaihtoehtoja pankeista ja heidän tarjouksistaan, joista valita sopivin.” – Matti, Trustpilot
Suomalaisten kokemusten mukaan lainojen kilpailutus ei kuitenkaan sovellu pikaiseen lainantarpeeseen – tästä olemme samaa mieltä.
Katso enemmän kokemuksia lainojen kilpailutuksesta:
- Rahalaitos kokemuksia – 1 773 arvostelua 4,8/5 arvosanalla.
- Omalaina kokemuksia – 2 386 arvostelua 4,7/5 arvosanalla.
- Etua kokemuksia – 1 196 arvostelua 4,6/5 arvosanalla.
Lue lisää lainojen kilpailutus kokemuksia Trustpilot-sivustolta, hakemalla arvosteluja suoraan tietyn brändin nimellä.
Kilpailu- ja kuluttajavirasto (KVV) suosittelee lainojen kilpailuttamista
Lainojen kilpailutus ei ole vain lainapalveluiden tapa tehdä rahaa, vaan prosessi on oikeasti kuluttajille hyödyllinen.
Tästä kertoo paljon se, että Kilpailu- ja kuluttajavirasto (KVV) kehottaa suomalaisia sekä lainojen vertailuun että kilpailutukseen.
Kilpailu- ja kuluttajaviraston sivuilla mainitaan näin:
“Luottojen hintoja kannattaa vertailla. Erityisesti ennen 1.9.2019 tehdyt luottosopimukset saattavat olla huomattavan kalliita, ja ne kannattaakin kilpailuttaa edullisemmalla luotolla.”
Eli jos sinulla on vanhoja luottoja, kilpailuta ainakin ne.
Lainojen-kilpailutus.comin kokemusten mukaan myös uudet lainat on hyvä kilpailuttaa, koska koroissa on edelleen yllättävän suuria eroja pankkien välillä.
Pankki A voi tarjota 10 000 euron lainan 7% korolla, pankki B saman lainan 11% korolla.
Lainojen-kilpailutus.com listaa vain luotettavia lainapalveluita ja luotonmyöntäjiä, jotta voit kilpailuttaa lainat turvallisesti.
Usein kysyttyä lainojen kilpailutuksesta (FAQ)
-
Mitä lainan kilpailuttaminen tarkoittaa?
Lainan kilpailuttaminen tarkoittaa lainatarjouksen hakemista useasta paikasta. Kilpailutus on helpointa lainanvälittäjän kautta, koska yksi hakemus lähetetään 25 pankkiin.
-
Voinko hakea lainaa ilman vakuuksia?
Kyllä voit. Lainojen-kilpailutus.comin yhteistyökumppanit kilpailuttavat ja myöntävät juurikin vakuudetonta lainaa, eikä henkilötakaustakaan vaadita.
-
Tarvitsenko lainalle takaajan tai rinnakkaishakijan?
Lainalle ei vaadita takaajaa. Rinnakkaishakija ei ole pakollinen, mutta yleensä kaksi hakijaa saa paremman tarjouksen kuin yksi hakija.
-
Mikä vaikuttaa lainatarjouksen korkoon?
Korkoon vaikuttaa mm. hakijan ikä ja sukupuoli, tulot ja muut velat, asumismuoto, lasten lukumäärä sekä haettavan lainan tiedot.
-
Onko lainojen kilpailutus turvallista?
Lainojen kilpailutus on ehdottomasti turvallista. Jopa Kuluttaja- ja kilpailuvirasto (KVV) kehottaa kilpailuttamaan lainat, jotta korkokuluja pystyy alentamaan.
-
Sitooko lainahakemus johonkin?
Lainan hakeminen ei sido mihinkään, eikä pelkkä lainojen kilpailuttaminen tai vertailu aiheuta kustannuksia. Jokainen lainatarjous pitää hyväksyä pankkitunnuksilla – ennen sitä rahoja ei makseta, eikä kuluja aiheudu.
-
Onko lainojen kilpailuttaminen maksutonta?
Lainojen kilpailuttaminen on aina maksutonta, sekä kuluttajille että yrityksille. Lainanvälittäjä saa rahallisen korvauksen suoraan luotonmyöntäjältä.
-
Minkä palvelun kautta lainat kannattaa kilpailuttaa?
Yhtä ja oikeaa kilpailutuspalvelua ei ole, sillä Suomessa toimii monia turvallisia ja luotettavia toimijoita; kuten Sortter, Omalaina, Etua, Rahalaitos ja Kattokorko.
-
Mitä Lainojen-kilpailutus.com tekee?
Lainojen-kilpailutus.com-sivusto vertailee pankit ja lainanvälittäjät, listaten testauksen parhaat vaihtoehdot yhteen paikkaan. Emme itse myönnä lainaa.
Affiliate-yhteistyö ja ansaintamalli
Lainojen-kilpailutus.com-sivustolla harjoitetaan kumppanuusmarkkinointia joidenkin pankkien ja lainanvälittäjien kanssa.
Saamme rahallisen korvauksen affiliateverkostolta, jos sivustomme käyttäjä klikkaa meidän linkkiä ja ottaa lopulta lainan.
Tästä ei aiheudu sinulle ylimääräisiä kuluja.
Emme kuitenkaan saa rahallista korvausta suoraan lainapalveluita, esimerkiksi laittamalla palvelun A listalla B:n ja C:n yläpuolelle.
Listojemme järjestykset perustuvat täysin asiantuntijan arvioon, lukijoidemme jättämiin kommentteihin sekä suomalaisten yleisiin kokemuksiin.
Voit tutustua affiliatemarkkinointiin Yrityksen-perustaminen.net-sivustolla.